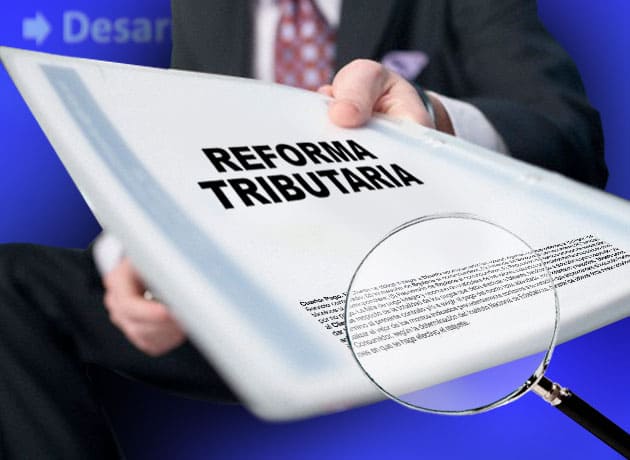
Em 5 de outubro, o relator da matéria na Comissão de Constituição e Justiça (CCJ) do Senado Federal, senador Roberto Rocha (PSDB/MA), apresentou novo parecer à Proposta de Emenda Constitucional (PEC) 110/2019, propondo, entre outras alterações, a instituição de novas regras de compensação de créditos tributários.
Ocorre que, segundo a redação do inciso I do § 6º do art. 156-A e do inciso I § 19 do art. 195 do substitutivo, o aproveitamento do crédito pelo adquirente ficará condicionado à verificação, junto ao alienante de bens ou serviços, de que este apurou e recolheu corretamente o IBS (Imposto Sobre Operações com Bens e Serviços) e a CBS (Contribuição Sobre Bens e Serviços).
Na prática, a referida medida inviabiliza o aproveitamento do crédito, uma vez que apenas o próprio contribuinte dos tributos detém as informações necessárias para sua correta apuração e recolhimento, não podendo atribuir-se ao particular a atribuição de fiscalizar referida apuração. Logo, o contribuinte não apenas deverá ter acesso ao registro de todos os créditos de insumos adquiridos na etapa antecedente, mas também da totalidade das vendas realizadas a todos os demais adquirentes, de forma a validar a sua escrita fiscal de não cumulatividade.
O IBS e a CBS são tributos não cumulativos pelo que, a cada período de apuração, compete ao contribuinte identificar os créditos de IBS e CBS oriundos das aquisições de insumos necessários ao exercício da sua atividade e os débitos de IBS e CBS decorrentes da venda de bens ou serviços. O efetivo pagamento do tributo, nesse sentido, se dá pela contraposição de créditos e débitos devidamente escriturados pelo contribuinte. A proposta acabou com a característica de não cumulatividade.
Ademais, com base na proposta de redação do inciso I do § 6º do art. 156-A e do inciso I § 19 do art. 195 do Substitutivo, a arrecadação do IBS e da CBS poderá ser feita, total ou parcialmente, no momento da liquidação financeira da operação, ou seja, no momento do pagamento realizado pelo adquirente dos bens ou serviços sujeitos à tributação. Porém, ao liquidar antecipadamente o IBS e a CBS, não são levados em consideração os créditos de IBS e CBS a que o contribuinte tem direito em decorrência da aquisição de seus insumos. Tal medida impõe ao contribuinte a apuração dos créditos e a apresentação do pedido de restituição dos valores a que tem direito em decorrência do princípio da não-cumulatividade.
Tal sistemática poderá causar graves impactos junto aos contribuintes. Primeiro, porque traz insegurança ao fluxo de caixa das empresas, pois é cominado o pagamento de um tributo que sequer se sabe ser efetivamente devido, na sistemática do odioso solve et repete. Segundo, porque inverte-se o ônus da prova, pois caberá ao contribuinte, quando do pedido de restituição, comprovar que detém o direito de crédito do tributo pago indevidamente ou a maior. Isto gera insegurança jurídica e vai promover uma avalanche de processos, afastando o objetivo de simplificar e reduzir o contencioso judiciário.
Portanto, a Confederação Nacional do Transporte (CNT) vê com preocupação o texto proposto no parecer por dificultar a compensação de créditos tributários do setor transportador. Com isso, destaca que a proposta merece aperfeiçoamento de forma a impor a responsabilidade ao Estado brasileiro, (i) não transferindo ao contribuinte a responsabilidade fiscal de outra parte, ao condicionar crédito tributário à verificação de regularidade no recolhimento na etapa anterior, assim como (ii) não demandando a antecipação de tributo que sequer se sabe se será devido.
Fonte: CNT
10/11/2026
Pesquisa CNT de Rodovias 2026 aponta melhora na qualidade da malha brasileira
Percentual de rodovias classificadas como Ótimo ou Bom chega a 41,1%, enquanto 58,9% da extensão avaliada apresenta algum tipo de deficiência; problemas no pavimento elevam custos op (...)